Dòng tiền vay 70% Vinhomes Hạ Long: tiền thuê phải gánh bao nhiêu?
Anh chị hỏi Tú: "Hết hỗ trợ lãi suất thì em cho thuê. Tiền thuê trả ngân hàng, nhà tự nuôi nhà, đúng không anh?"
Nghe thì xuôi tai. Chỉ có điều, nó đi ngược chiều.
Với căn mẫu BM26-26, vay 70% gói 18 tháng, khoản vay Tú tính ra khoảng 7,47 tỷ. Hết hỗ trợ, nếu lãi 12%/năm (giả định để minh họa) và trả đều trong 20 năm, mỗi tháng khoảng 82,2 triệu. Muốn tiền thuê gánh đủ, một năm phải thu khoảng 987 triệu. Câu cần hỏi không phải "cho thuê được không", mà là "ai trả cho mình gần một tỷ mỗi năm".
Dòng tiền vay 70% Vinhomes Hạ Long: tháng nào là tháng khó nhất?
Một khoản vay 70% có ba chặng tiền, mỗi chặng một kiểu đau.
- Trước khi ngân hàng giải ngân: cọc và các đợt đầu là tiền túi của anh chị. Bảng từng đợt của căn này nằm ở bài vay 70% căn BM26-26.
- Trong thời gian hỗ trợ lãi suất: gói 0% thì không trả lãi, nhưng giá căn đã cộng thêm 3,5% với gói 18 tháng, theo chính sách bán hàng 19/11/2026.
- Tháng đầu hết hỗ trợ: đây là tháng khó nhất. Khoản trả nhảy từ 0 lên khoảng 72–93 triệu trong một kỳ, tùy mức lãi.
Bài hỗ trợ lãi suất: hết 18 tháng thì trả bao nhiêu đã tính con số của tháng đó ở ba mức lãi. Bài này đi tiếp một bước: nếu định lấy tiền thuê để gánh, tiền thuê phải là bao nhiêu, và lỡ không có khách thì đỡ bằng gì.
Lấy căn BM26-26 vì đang hiện trên bảng giá của web: liền kề 70 m² đất, quỹ hoàn thiện, Vịnh Bình Minh 1, giá cập nhật 17/11/2026. Tổng phải trả nếu chọn gói hỗ trợ lãi suất 18 tháng là 10,72 tỷ, theo công cụ tính giá, đã trừ sẵn 0,5% vì không nhận bảo lãnh ngân hàng. Khoản vay 7,47 tỷ là Tú tính bằng 70% tổng gói đó chưa gồm kinh phí bảo trì, như cách phiếu tính giá ngày 20/10/2026 của chính căn này tính.
Tiền thuê phải bao nhiêu mới gánh được khoản vay?
Tú làm ngược: lấy khoản trả ngân hàng làm gốc, rồi hỏi tiền thuê cần bằng ngần ấy.
| Bảng 1 – BM26-26, vay khoảng 7,47 tỷ: tiền thuê phải bao nhiêu mới gánh đủ nợ?Hết hỗ trợ lãi suất, trả đều 20 năm · lãi là giả định để minh họa · Tú tính | |||
|---|---|---|---|
| Tiêu chí | Lãi 10%/năm | Lãi 12%/năm | Lãi 14%/năm |
| Trả ngân hàng mỗi tháng | 72,1 triệu | 82,2 triệu | 92,9 triệu |
| Thuê cần mỗi năm | 865 triệu | 987 triệu | 1.114 triệuvượt ngưỡng thuế 1 tỷ |
| So với tổng 10,72 tỷ | 8,1% | 9,2% | 10,4% |
| Nếu trống 2 tháng | 86,5 triệumỗi tháng có khách | 98,7 triệumỗi tháng có khách | 111,4 triệumỗi tháng có khách |
| Quỹ dự phòng 6 tháng | 432 triệu | 493 triệu | 557 triệu |
| Cách đọc: hàng "Thuê cần mỗi năm" là tiền thuê vừa đủ trả ngân hàng 12 tháng, chưa tính thuế, phí và chi phí giữ nhà. "So với tổng 10,72 tỷ" là so với tổng phải trả gói hỗ trợ lãi suất 18 tháng của căn này trên công cụ tính giá.Số Tú tính: khoản vay = 70% × (tổng gói 18 tháng − kinh phí bảo trì); trả đều gốc và lãi 240 tháng, giả định dư nợ còn nguyên lúc hết hỗ trợ; trống 2 tháng = 10 tháng thuê gánh 12 tháng trả nợ; quỹ 6 tháng là ngưỡng Tú tự dùng.Tú chưa thấy giấy: mức lãi sau hỗ trợ do ngân hàng cho vay quyết, ghi trong hợp đồng tín dụng; Tú chưa thấy hợp đồng thuê nào ở dự án nên bảng không phải lời hứa tiền thuê. | |||
Đọc bảng theo đúng câu hỏi của bài: ở lãi 12%, tiền thuê một năm phải bằng khoảng 9,2% số tiền mua căn theo gói 18 tháng thì mới "đủ trả". Lãi 14% thì vượt 10%.
Tới hôm nay, Tú chưa thấy hợp đồng thuê nào ở dự án để làm nguồn. Nên Tú không đoán tiền thuê. Anh chị đi hỏi giá thuê thật của loại nhà tương tự, đặt cạnh hàng "Thuê cần mỗi năm", là tự biết bài toán có đứng được không.
Cho thuê nhà trong khu còn theo quy chế khu và quy định của Ban quản lý. Kinh doanh gì, giờ nào, sửa gì, anh chị đọc trước, đừng giả định.
Ba khoảng hở làm bài toán "nhà tự nuôi nhà" gãy
Bảng trên là kịch bản đẹp: có khách ngay, thuê kín 12 tháng, không tốn đồng nào khác. Thực tế có ba khoảng hở.
- Tháng trống giữa hai khách. Giả định để minh họa: mỗi năm trống 2 tháng thì 10 tháng thuê phải gánh 12 tháng trả nợ. Tiền thuê mỗi tháng phải cao hơn khoảng 20%, như hàng "Nếu trống 2 tháng" trong bảng.
- Thuế khi cho thuê. Theo VnBusiness ngày 12/06/2026 dẫn Cục Thuế, Nghị định 141/2026 nâng ngưỡng doanh thu cho thuê phải nộp thuế lên 1 tỷ đồng/năm; từ 1 tỷ trở xuống thì không nộp nhưng vẫn phải khai doanh thu. Ở lãi 12%, số thuê cần 987 triệu chỉ thấp hơn ngưỡng khoảng 13 triệu; lãi 14% thì khoảng 1,11 tỷ, vượt ngưỡng. Vượt thì có thêm khoản thuế, và tiền thuê cần còn cao hơn nữa. Mức thuế cụ thể, anh chị kiểm quy định tại lúc ký hợp đồng thuê.
- Khu còn đang lớn. Tú nói thật, khu đang bán còn thưa dân, chưa ai biết ngày đủ dân. Phần lớn tiện ích đang xây dựng hoặc theo quy hoạch, mốc dự kiến có thể thay đổi. Danh sách và mốc từng tiện ích ở bài tiện ích có ngày vận hành. Khách thuê đến theo dân và tiện ích, không đến theo lịch trả nợ của mình.
Ba khoảng hở rơi cùng một năm, mà không có nguồn thu nào khác? Thế thì chết!
Gốc của bài toán nằm ở thứ tự tính
Gốc không nằm ở dự án. Gốc nằm ở chỗ người ta lấy tiền thuê mong muốn làm điểm xuất phát, rồi suy ra mình gánh được. Vì mong thuê được, nên tin là trả được. Cho nên quên mất hỏi: tháng không có khách thì ai trả?
Tính đúng thì đi ngược ba bước:
- Khoản trả tháng khó nhất: tháng đầu hết hỗ trợ, với dư nợ thật và mức lãi ngân hàng báo cho anh chị. Tự đổi khoản vay, lãi, thời hạn ở công cụ tính khả năng vay.
- Phần thu nhập phải bù: giả định tiền thuê chỉ lấp được một nửa khoản trả. Ở lãi 12%, nửa còn lại khoảng 41,1 triệu mỗi tháng phải lấy từ lương, kinh doanh hay nguồn khác. Anh chị có khoản đó đều đặn không?
- Quỹ dự phòng: tiền để riêng, rút được ngay, không đụng vào lúc đóng các đợt đầu.
Tiền thuê là phần thưởng. Thu nhập và quỹ dự phòng mới là móng nhà. — Vũ Thanh Tú
Quỹ dự phòng bao nhiêu là đủ?
Tú chưa thấy văn bản nào quy định con số này. Ngưỡng Tú tự dùng: 6 tháng tiền trả nợ sau hỗ trợ. Sáu tháng là khoảng thở để tìm khách mới, hoặc để bình tĩnh tính chuyện bán mà không phải bán gấp. Khu còn thưa dân thì sáu tháng chưa chắc đã đủ.
Với BM26-26, quỹ 6 tháng là khoảng 432 triệu ở lãi 10%, 493 triệu ở lãi 12%, 557 triệu ở lãi 14%.
Nghe thì nhiều. Nhưng so với tổng 10,72 tỷ, đó là phần tiền giữ cho cả căn nhà không bị bán gấp vì vài tháng trống khách.
Không gom được quỹ đó? Còn hai đường:
- Vay ít hơn 70%. Dư nợ nhỏ thì khoản trả mỗi tháng nhỏ theo đúng tỷ lệ.
- Trả bớt nợ trước khi hết hỗ trợ bằng một khoản tiền có thật, có ngày về. Trả trước hạn thường có phí; mức phí nằm trong hợp đồng tín dụng, anh chị đọc mục đó trước khi ký.
Lãi sau hỗ trợ mới chỉ là lớp thứ năm. Chín lớp còn lại của chính căn này nằm ở bài 10 lớp chi phí khi mua Vinhomes Hạ Long.
Câu hỏi thường gặp
Vay 70% mua Vinhomes Hạ Long rồi cho thuê có đủ trả ngân hàng không?
Tú chưa trả lời chắc được vì chưa thấy hợp đồng thuê nào ở dự án làm nguồn. Chỉ tính ngược được thế này: với căn BM26-26 vay khoảng 7,47 tỷ, trả đều 20 năm, tiền thuê một năm cần khoảng 865 triệu (lãi giả định 10%), 987 triệu (12%) hoặc 1,11 tỷ (14%) – chưa tính tháng trống và thuế. Cho thuê còn theo quy chế khu và Ban quản lý.
Quỹ dự phòng khi vay mua nhà nên giữ bao nhiêu?
Tú chưa thấy văn bản nào quy định. Ngưỡng Tú tự dùng là 6 tháng tiền trả nợ sau hỗ trợ; với BM26-26 khoảng 432–557 triệu tùy lãi giả định 10–14%/năm. Quỹ để riêng, rút được ngay.
Cho thuê nhà một năm thu bao nhiêu thì phải nộp thuế?
Theo VnBusiness ngày 12/06/2026 dẫn Cục Thuế, Nghị định 141/2026 đặt ngưỡng doanh thu cho thuê phải nộp thuế là 1 tỷ đồng/năm; từ 1 tỷ trở xuống thì không nộp nhưng vẫn phải khai doanh thu. Anh chị kiểm lại quy định tại lúc ký hợp đồng thuê.
Kết luận
Vay 70% để cho thuê hợp với người có thu nhập đều gánh được phần lớn khoản trả mà không cần khách thuê, và có sẵn quỹ dự phòng vài tháng.
Ai cần tiền thuê trả nợ ngay từ tháng đầu hết hỗ trợ, chưa có quỹ dự phòng, hay đang tin "nhà tự nuôi nhà" vì nghe kể: chưa phải lúc vay 70%.
Nhắn Zalo cho Tú mã căn, số tiền định vay và thu nhập đều đặn mỗi tháng. Tú gửi lại bảng tạm tính theo công cụ tính giá của web: khoản trả tháng đầu hết hỗ trợ ở ba mức lãi, tiền thuê cần đạt, phần thu nhập phải bù và quỹ dự phòng 6 tháng.
Bài có ích thì anh chị gửi cho người đang cùng tính với mình.
Cần nói nhanh: gọi Tú 0914.866.268.
Tú là người tư vấn dự án này. Bài viết để anh chị tự tính, không để thuyết phục anh chị mua.
Nguồn: bảng giá web căn BM26-26, giá cập nhật 17/11/2026 (gói hỗ trợ lãi suất 18 tháng, kinh phí bảo trì); cách tính khoản giải ngân theo phiếu tính giá căn BM26-26 ngày 20/10/2026; chính sách bán hàng 19/11/2026 (tài liệu bán hàng của đơn vị phân phối, xem bài chính sách bán hàng 4 quỹ); mức lãi 10–14%/năm lấy theo khoảng báo nêu ở bài hỗ trợ lãi suất (CafeF 09/11 và 15/11/2026); ngưỡng thuế cho thuê: VnBusiness 12/06/2026, Nhân Dân; tiện ích: trang dự án (phần lớn đang xây dựng hoặc theo quy hoạch). Mọi mức lãi, thời hạn 20 năm, dư nợ không đổi, 2 tháng trống, tiền thuê lấp một nửa và quỹ 6 tháng là giả định để minh họa; các phép tính là của Tú. Cập nhật 21/11/2026.
Căn có hồ sơ riêng
Mỗi căn một trang: vì sao chọn, hợp với ai, đi tới tiện ích bao xa, số tiền theo ngày ký.
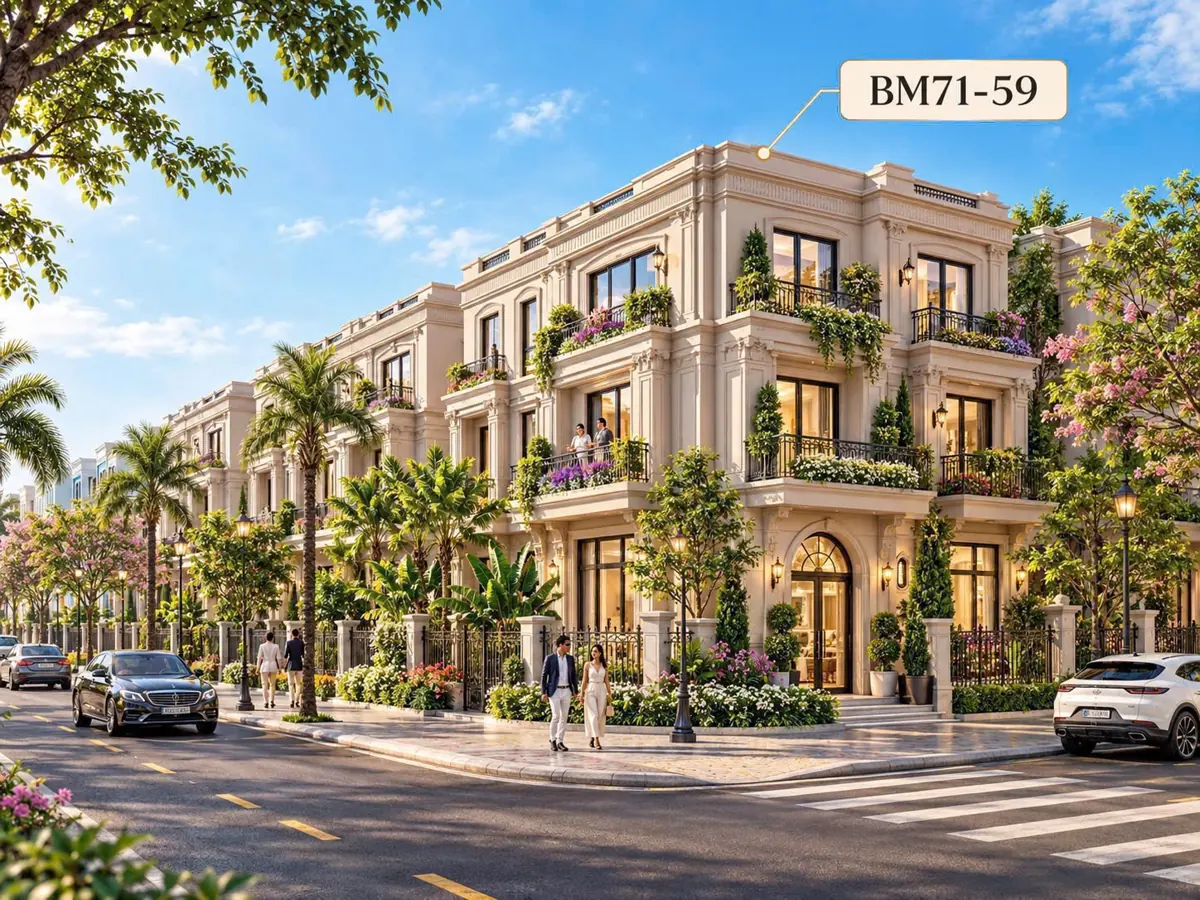 BM71-59Song lập góc · 209,1 m² · 29,25 tỷSong lập góc 209 m² mặt trục Apollo, giữa sân golf (khoảng 100 m) và biển (khoảng 150 m)
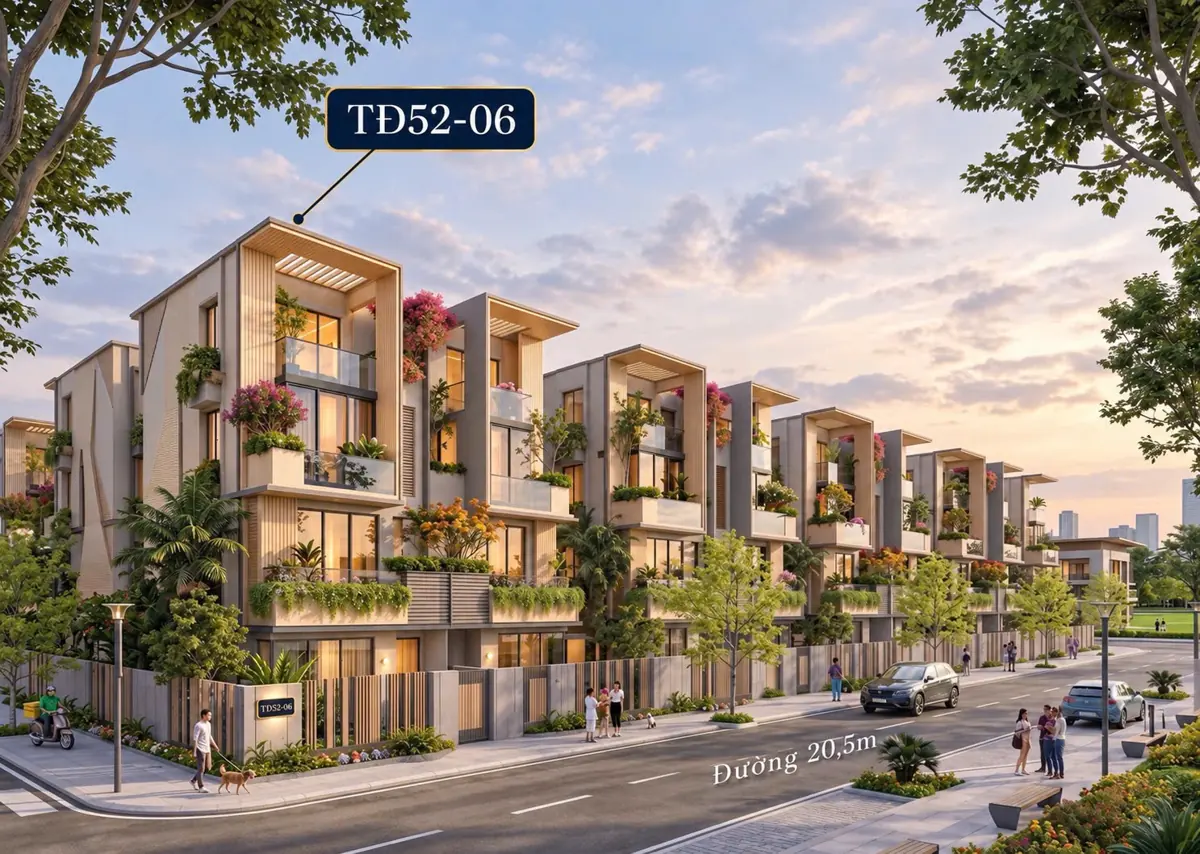 TĐ52-06Song lập góc · 216,5 m² · 30,76 tỷSong lập góc 216,5 m² trên đường 20,5 m, cạnh cụm công viên có sân thể thao, ra bãi biển khoảng 50 m
 BM39-29Song lập · 162 m² · 18,87 tỷSong lập 162 m² đối diện CV Gió 0,9 ha, ra bãi biển khoảng 120 m – có ưu đãi về ở sớm
Xem tất cả hồ sơ từng căn → · Bảng giá 142 căn còn hàng · Cẩm nang mua