Hỗ trợ lãi suất Vinhomes Hạ Long: hết 18 tháng thì trả bao nhiêu?
Ví dụ minh họa. Tháng thứ 18 sau khi ngân hàng giải ngân, điện thoại rung một tin: "Kỳ tới quý khách thanh toán 74.700.000 đồng."
Mười tám tháng trước đó, anh chị không trả đồng lãi nào. Quen rồi. Giờ tháng nào cũng phải có sẵn khoản đó, đều như tiền điện.
Con số đó từ đâu ra? Với căn mẫu BM26-26, vay 70% gói 18 tháng, khoản vay Tú tính ra khoảng 7,47 tỷ. Hết hỗ trợ lãi suất, nếu ngân hàng áp 12%/năm (giả định để minh họa) thì riêng tiền lãi đã khoảng 74,7 triệu mỗi tháng, chưa trả đồng gốc nào.
Hết hỗ trợ lãi suất Vinhomes Hạ Long thì chuyện gì xảy ra?
Chính sách bán hàng ngày 19/11/2026 ghi hai đường đi cho người vay 70% (quỹ giãn xây có thêm gói vay 80%, giá cộng thêm 5,5–25%; bài này dùng căn quỹ hoàn thiện).
- Gói hỗ trợ lãi suất 0%, tối đa 36 tháng. Đổi lại, giá căn cộng thêm: 18 tháng +3,5%, 24 tháng +8%, 30 tháng +13,5%, 36 tháng +19,5%.
- Không cộng giá: giữ giá theo tiến độ; tờ chính sách ghi mức 3–9%/năm tùy thời hạn 18–60 tháng, Tú hiểu là lãi anh chị tự trả trong thời gian đó.
Câu đáng hỏi nhất lại là câu tờ chính sách không viết: hết thời hạn hỗ trợ thì lãi bao nhiêu. Tú chưa thấy tờ giấy nào của chủ đầu tư ghi mức lãi sau đó. Mức đó do ngân hàng cho vay quyết, ghi trong hợp đồng tín dụng anh chị ký với ngân hàng.
Mốc "tháng thứ 19" trong bài là cách Tú đếm cho gói 18 tháng, tính từ lúc ngân hàng giải ngân. Gói 36 tháng thì là tháng thứ 37. Ngày bắt đầu và ngày kết thúc chính xác, anh chị đọc trong hợp đồng tín dụng.
Căn BM26-26 vay 70%: hết 18 tháng mỗi tháng trả bao nhiêu?
Lấy căn BM26-26 làm mẫu vì đang hiện trên bảng giá của web: liền kề 70 m² đất, quỹ hoàn thiện, Vịnh Bình Minh 1, giá cập nhật 17/11/2026.
- Giá niêm yết: 10,41 tỷ (phiếu ngày 20/10 ghi 10,31 tỷ, trước đợt cập nhật giá).
- Tổng phải trả nếu chọn gói hỗ trợ lãi suất 18 tháng: 10,72 tỷ.
- Khoản ngân hàng giải ngân: Tú tính bằng 70% tổng gói vay chưa gồm kinh phí bảo trì, như phiếu tính giá ngày 20/10/2026 của chính căn này, ra khoảng 7,47 tỷ.
Tổng phải trả và khoản vay ở trên lấy từ công cụ tính giá, đã trừ sẵn 0,5% vì không nhận bảo lãnh ngân hàng; giá niêm yết thì chưa trừ. Cái giá của 0,5% đó: nếu chủ đầu tư không bàn giao nhà theo hợp đồng, không có ngân hàng nào thực hiện thay nghĩa vụ tài chính của chủ đầu tư với anh chị.
Giờ tới tháng thứ 19. Tú giả định dư nợ vẫn nguyên 7,47 tỷ, rồi thử ba mức lãi:
| Lãi giả định | Chỉ trả lãi (triệu) | Trả góp đều (triệu) | Mỗi tỷ vay (triệu) |
|---|---|---|---|
| 10%/năm | 62,2 | 72,1 | 9,65 |
| 12%/năm | 74,7 | 82,2 | 11,01 |
| 14%/năm | 87,1 | 92,9 | 12,44 |
Tiền tính theo tháng; cột cuối là mức trả góp đều trên mỗi 1 tỷ vay.
Vì sao lại ba mức này? Báo CafeF ngày 09/11/2026 dẫn khảo sát của DXS-FERI tới tháng 9/2026: lãi ưu đãi phổ biến 9,8–11,5%/năm trong 12 tháng đầu, rồi chuyển sang thả nổi 13–16%/năm. Báo CafeF ngày 15/11/2026 dẫn một chuyên gia ước lãi cho vay có thể trên 11–13%, hoặc 14–15%. Mức 10% trong bảng là mức dễ thở, thấp hơn các con số báo nêu. Lãi năm 2028 ra sao, không ai biết chắc.
Cột "trả góp đều" là Tú tính theo cách trả góp đều mỗi tháng, giả định còn 20 năm vay. Ngân hàng tính gốc đều thì tháng đầu còn cao hơn. Muốn đổi khoản vay, lãi, thời hạn của riêng mình: công cụ tính khả năng vay.
Mức lãi 0% không làm khoản nợ nhỏ đi. Nó chỉ dời ngày anh chị bắt đầu gánh. — Vũ Thanh Tú
Gói 0% có thật là 0%? Tính tiền cộng giá ra lãi
Không có gì miễn phí, chỉ có chuyện chi phí nằm ở chỗ nào.
Với BM26-26, gói 18 tháng tổng 10,72 tỷ, trả theo tiến độ tổng 10,35 tỷ. Phần chênh khoảng 363 triệu. Đó là tiền anh chị trả cho 18 tháng không lãi, chỉ là trả vào giá thay vì trả cho ngân hàng.
Tú thử so với đường thứ hai, tạm lấy mức thấp nhất trong chính sách là 3%/năm cho 18 tháng; mức đúng của gói 18 tháng anh chị xem trên phiếu tính giá. Giả định khoản vay bằng 70% giá theo tiến độ chưa gồm kinh phí bảo trì (khoảng 7,21 tỷ) và dư nợ giữ nguyên, tiền lãi 18 tháng khoảng 325 triệu, tức khoảng 18 triệu mỗi tháng. Hai con số không xa nhau. Khác nhau ở chỗ: một bên trả dồn vào giá ngay từ đầu, một bên trả rải hằng tháng.
Thêm một phép so cho người định chọn gói dài hơn. Gói 24 tháng của căn này tổng 11,18 tỷ, cao hơn gói 18 tháng khoảng 467 triệu. Tức là mua thêm 6 tháng 0% với giá 467 triệu. Còn 6 tháng tự trả lãi 12%/năm trên 7,47 tỷ thì khoảng 448 triệu. Tính thô, điểm hòa vốn quanh 12,5%/năm: lãi thả nổi thấp hơn mức đó thì gói ngắn lợi, cao hơn thì gói dài lợi.
Các phép so trên là của Tú, tính thô để thấy độ lớn, chưa tính lãi kép hay ngày giải ngân lệch nhau. Số thật theo phiếu tính giá và hợp đồng tín dụng tại ngày ký.
Vì sao nhiều người "chết" ở tháng thứ 19?
0% nghe như quà, thật ra là hóa đơn đến chậm. Người ta không chết vì lãi tăng. Lãi sau ưu đãi cao hơn lúc ưu đãi là chuyện ai cũng biết. Người ta chết vì ba thứ khác:
- Nhìn số 0% rồi thôi tính. Mười tám tháng đầu êm quá, nên con số tháng thứ 19 chưa từng được viết ra giấy.
- Tính theo thu nhập lúc vui. Lấy tháng lương cao nhất, cộng khoản thưởng chưa chắc có, ra một mức "chắc là trả được".
- Không có quỹ đỡ. Hết hỗ trợ đúng lúc kinh doanh chậm, không có vài tháng tiền dự phòng thì chỉ còn cách bán gấp.
Đúng không? Cái thiếu không phải tiền, mà là một tờ giấy ghi ba con số trước ngày ký.
Ba con số phải viết ra trước khi chọn gói vay
- Tháng khó nhất: tiền trả ngân hàng ở tháng đầu hết hỗ trợ, với dư nợ thật và mức lãi ngân hàng báo cho anh chị. Với BM26-26 ở lãi 12%, con số đó khoảng 82,2 triệu nếu trả đều 20 năm.
- Thu nhập đỡ được: Tú tự đặt ngưỡng tiền trả nợ không quá một nửa thu nhập đều đặn của gia đình. Khoản 82,2 triệu thì thu nhập cần khoảng 164 triệu mỗi tháng. Đây là ngưỡng Tú dùng, không phải quy định của ngân hàng.
- Quỹ dự phòng: Tú khuyên giữ riêng ít nhất vài tháng tiền trả nợ, gửi ở chỗ rút được ngay, không đụng vào lúc đóng các đợt đầu.
Còn một đường nữa: trả bớt nợ trước khi hết hỗ trợ. Dư nợ còn 4 tỷ thay vì 7,47 tỷ thì tiền trả mỗi tháng trong bảng giảm gần một nửa. Phí trả nợ trước hạn bao nhiêu, anh chị hỏi ngân hàng và đọc hợp đồng tín dụng trước khi ký.
Chi phí lãi chỉ là một lớp. Các lớp còn lại của cùng căn này ở bài 10 lớp chi phí khi mua Vinhomes Hạ Long; bảng tính từng đợt khi vay 70% ở bài vay 70% căn BM26-26; toàn bộ các gói ở bài chính sách bán hàng 4 quỹ.
Câu hỏi thường gặp
Hết hỗ trợ lãi suất Vinhomes Hạ Long thì lãi bao nhiêu?
Tờ chính sách 19/11/2026 không ghi mức lãi sau thời gian hỗ trợ. Tú chưa thấy văn bản nào của chủ đầu tư ghi mức cụ thể. Báo CafeF 09/11/2026 dẫn khảo sát mức thả nổi phổ biến 13–16%/năm; mức anh chị chịu do ngân hàng cho vay quyết.
Trong 18 tháng hỗ trợ có phải trả gì cho ngân hàng không?
Theo chính sách, trong thời gian hỗ trợ anh chị không phải trả lãi. Có phải trả gốc trong thời gian đó hay không, và các khoản phí khác, anh chị đọc trong hợp đồng tín dụng. Bảng trong bài giả định dư nợ giữ nguyên tới tháng thứ 19.
Nên chọn gói 0% cộng giá hay tự trả lãi 3–9%?
Tùy dòng tiền. Với BM26-26 gói 18 tháng, tiền cộng giá khoảng 363 triệu, còn tự trả lãi 18 tháng, nếu tạm lấy mức thấp nhất 3%/năm, khoảng 325 triệu theo cách Tú tính thô. Ai muốn 18 tháng đầu không phải trả hằng tháng thì gói 0% dễ thở hơn; ai đã có thu nhập đều thì nên so cả hai trên phiếu tính giá đúng ngày ký.
Kết luận
Gói hỗ trợ lãi suất hợp với người đã viết ra được con số của tháng thứ 19 và có thu nhập đỡ được nó, hoặc có kế hoạch trả bớt nợ trước hạn bằng một khoản tiền có thật.
Ai mới chỉ nhìn chữ 0%, chưa biết mỗi tháng sau đó trả bao nhiêu, chưa có quỹ dự phòng: chưa phải lúc chọn gói vay dài. 100% anh chị phải tính lãi vay sau hỗ trợ trước khi ký.
Nhắn Zalo cho Tú mã căn và số tiền anh chị định vay. Tú gửi lại bảng tạm tính theo công cụ tính giá của web: khoản vay, tiền lãi tháng thứ 19 ở ba mức lãi, và khoản cộng giá của từng gói.
Bài có ích thì anh chị gửi cho người đang cùng tính với mình.
Cần nói nhanh: gọi Tú 0914.866.268.
Tú là người tư vấn dự án này. Bài viết để anh chị tự tính, không để thuyết phục anh chị mua.
Nguồn: chính sách bán hàng 19/11/2026 (tài liệu bán hàng của đơn vị phân phối, đã có trên bài chính sách bán hàng 4 quỹ); bảng giá web căn BM26-26 giá cập nhật 17/11/2026 (niêm yết, theo tiến độ, gói 18 và 24 tháng); cách tính khoản giải ngân theo phiếu tính giá căn BM26-26 ngày 20/10/2026; CafeF 09/11/2026 (khảo sát DXS-FERI, theo Hà Nội Mới); CafeF 15/11/2026. Mọi mức lãi 10–14%/năm, thời hạn 20 năm và dư nợ không đổi là giả định để minh họa; các phép tính là của Tú. Cập nhật 20/11/2026.
Căn có hồ sơ riêng
Mỗi căn một trang: vì sao chọn, hợp với ai, đi tới tiện ích bao xa, số tiền theo ngày ký.
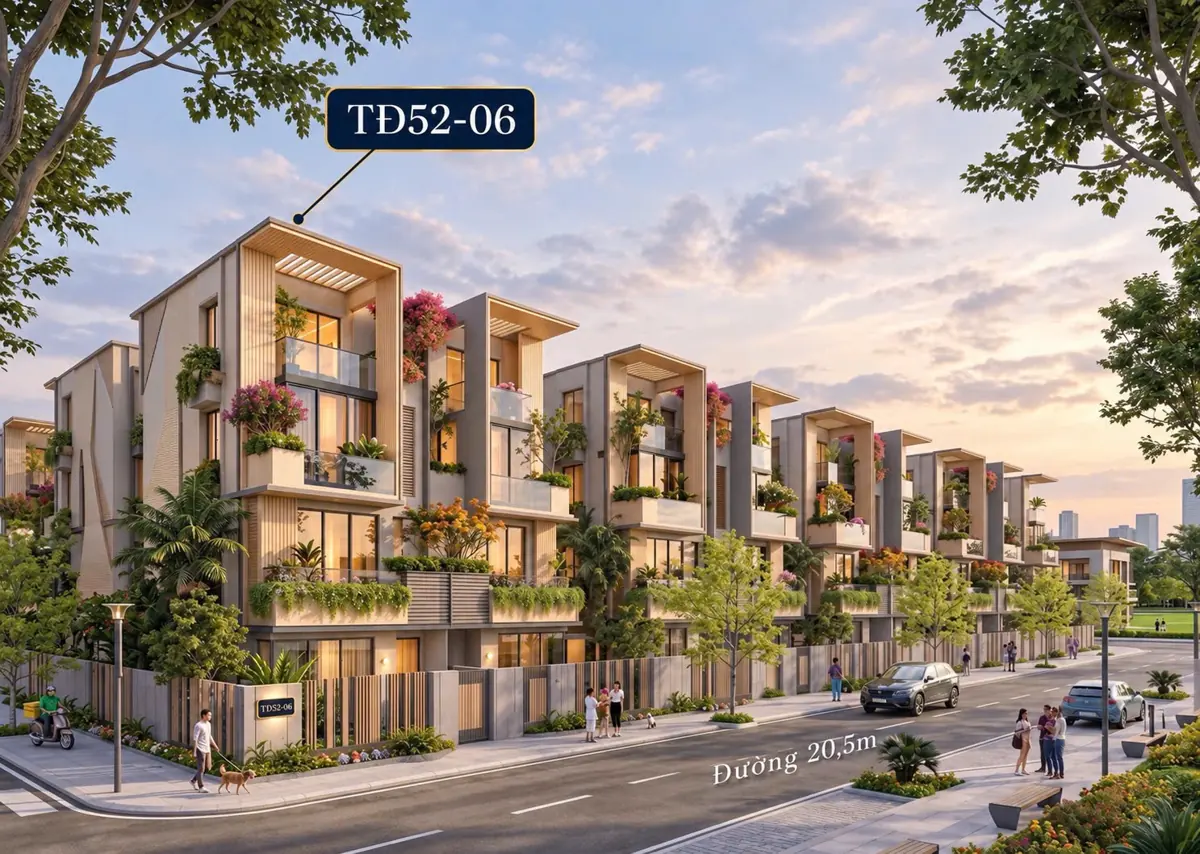 TĐ52-06Song lập góc · 216,5 m² · 30,76 tỷSong lập góc 216,5 m² trên đường 20,5 m, cạnh cụm công viên có sân thể thao, ra bãi biển khoảng 50 m
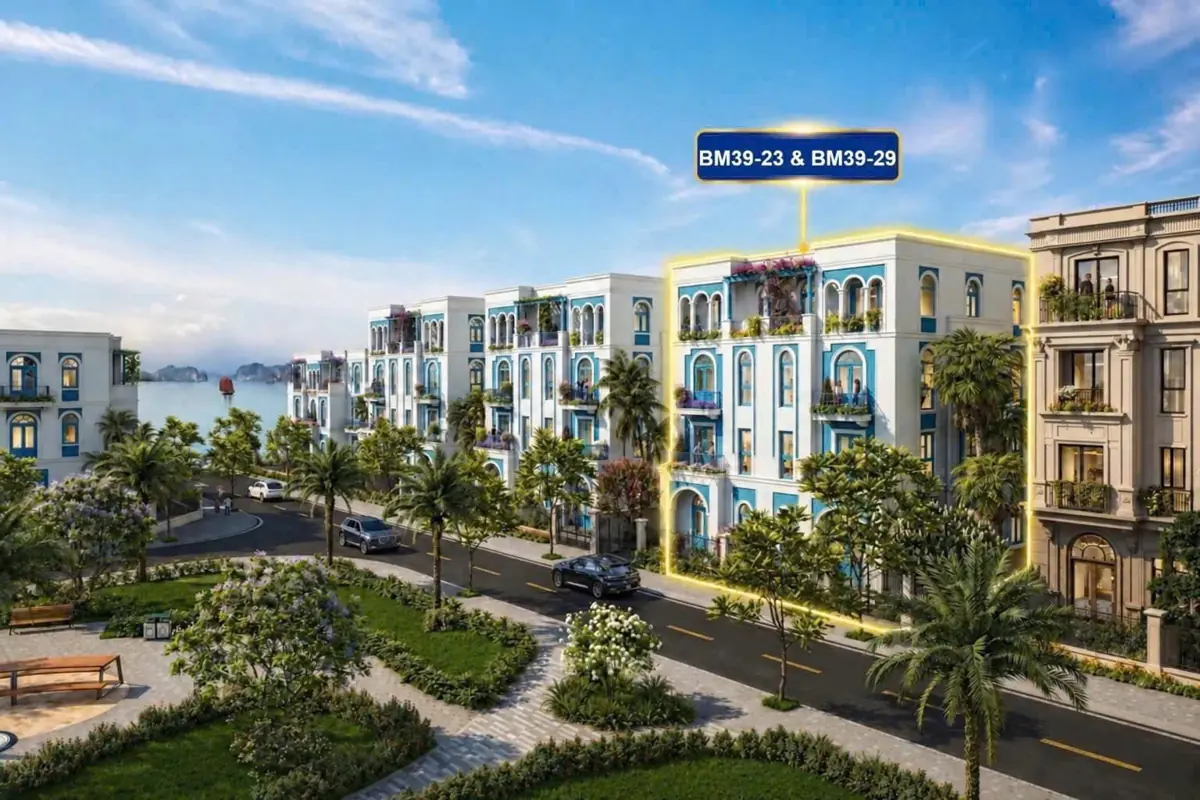 BM39-29Song lập · 162 m² · 18,87 tỷSong lập 162 m² đối diện CV Gió 0,9 ha, ra bãi biển khoảng 120 m – có ưu đãi về ở sớm
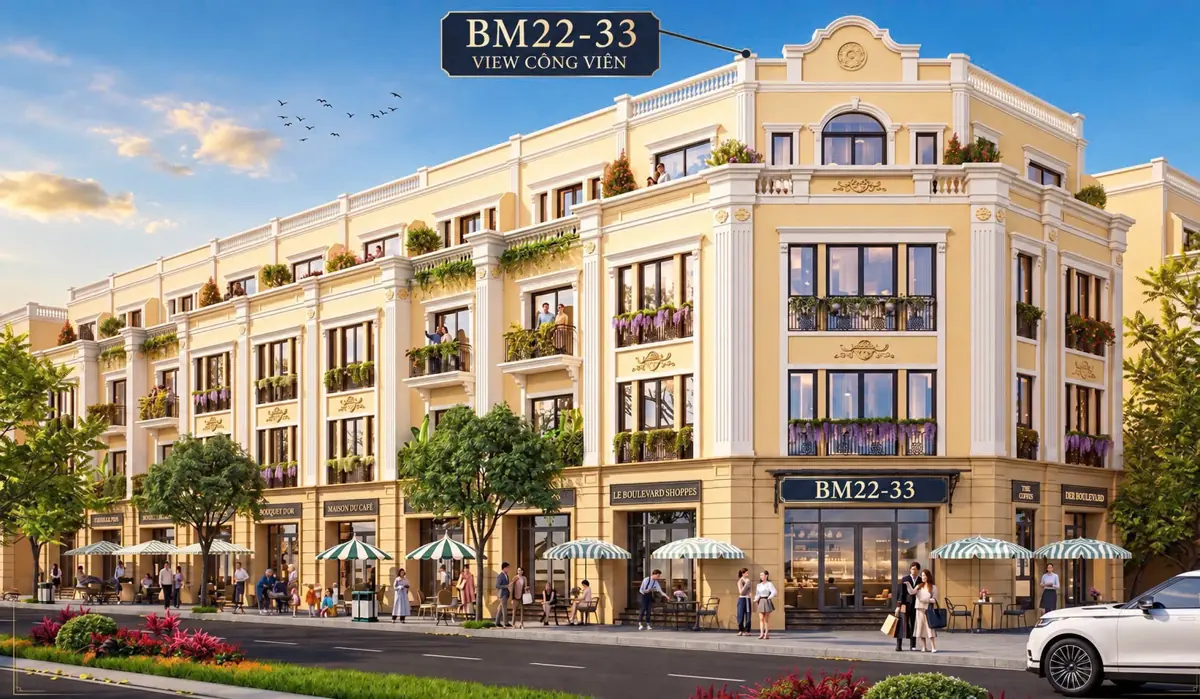 BM22-33Liền kề góc · 108,3 m² · 20,54 tỷLiền kề góc hoàn thiện nhìn thẳng công viên điểm nhấn phía bắc – cách khoảng 20 m
Xem tất cả hồ sơ từng căn → · Bảng giá 142 căn còn hàng · Cẩm nang mua